以下文字可适当参考,其中业务模式为直接租赁:
- n0 u( T" X* w' s( k+ n0 |- a承租人违约将会给融资租赁企业带来一系列涉税风险,企业需未雨绸缪,及早规划应对。 例如,出租人以直租的方式租赁某一设备,并取得该设备的增值税专用发票,之后按相关规定抵扣增值税进项税额。假如承租人违反合同约定,融资租赁企业将设备收回,对外销售以抵偿债务,那么,对于融资租赁公司此时的销售行为,应该按3%的征收率还是17%的税率征收增值税? : k" [0 g, v3 U! z
若根据目前的政策来分析,由于此前融资租赁公司所销售的设备已抵扣进项税额,所以对其再销售行为应按17%的税率来征收增值税。 4 f, w2 T& y5 b/ D! q
进一步分析,若融资租赁公司由此导致实际税负高于3%,那么其能否享受增值税即征即退的税收优惠? 根据相关规定,融资租赁公司只有在融资租赁有形动产时,方可享受上述的即征即退优惠,若融资租赁公司是销售设备,则不能享受这一优惠。 % h7 F( J; {3 y( H" b; k& X
那么,在现实操作中,对此应如何划分?这是需要事前规划的问题。
1 j: E3 A- ~, [# H$ f2 Z, B非租赁视界原创 / O7 g/ H# }6 I4 C1 v5 Y
|  融资租赁行业2023年回顾与2024年展望
联合资信主要观点:
2023年10月下发了金融租赁公司管理办法,体现了监管机构对
 2023年租赁业调查报告(毕马威)
毕马威连续第5年发布租赁业调查报告。本刊结合租赁行业热点话题提供专业洞察,并汇总
 2021年度融资租赁业调查报告
下载地址:原链接
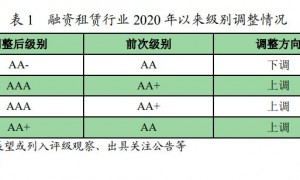 2021年融资租赁行业信用风险展望
一、融资租赁行业 2020 年信用风险回顾
1.信用等级迁移及风险事件回顾
202
 《金融租赁行业发展报告(2007-2017)》
金融租赁行业发展报告(2007-2017)
《报告》主体内容分为导言、发展篇、环境篇、资产


 加入QQ群组
 关注官方微信