银保监会正式发布《商业银行监管评级办法》(银保监发〔2021〕39号),原文URL 。
: t ^+ [6 O0 m. F/ i# x: j3 g& P( Z4 y5 [$ r0 U8 u' K. v
39号文对2014年发布的《商业银行监管评级内部指引》将评级的适用范围推广到了银保监会管辖的所有银行业金融机构。
9 J; i; S9 |; U6 \/ P" q. @; U
, v3 g# N. j9 \这说明,金融租赁公司也将参照39号文开展监管评级工作。
6 @4 s( I7 N% x& L1 A z0 O( w
, @- {8 T4 ]4 a4 A
3 }0 r/ \- _$ |商业银行监管评级办法
: {2 g6 C2 N7 i" s6 \7 ]. x" ` [! B5 m; [
第一章 总则# i8 e: C- b" L+ s7 q
2 H$ p1 M2 u. `9 o
第一条 为加强商业银行风险监管,完善商业银行同质同类比较和差异化监管,合理分配监管资源,促进商业银行可持续健康发展,根据《中华人民共和国商业银行法》《中华人民共和国银行业监督管理法》等法律法规,制定本办法。" t3 H! E' E$ A" I/ B" Z' ]
2 f( V H! [- M% H
第二条 本办法适用于对开业满一个完整会计年度以上的商业银行和农村合作银行、农村信用社、村镇银行的法人机构的监管评级,监管机构可依据本办法对当年新设立的银行进行试评级。
4 N0 ~, D- ~: _8 f& Q2 M! l! n
9 n- j! j' R0 g0 u3 X2 y' e本办法所称商业银行,是指在中华人民共和国境内依法设立的中资商业银行、外商独资银行和中外合资银行。本办法所称监管机构,是指 银行保险监督管理委员会(以下简称银保监会)及其派出机构。3 ], _2 ~( I8 `$ |( j! j/ W% a1 }
4 D L2 {6 @; N( N; L经银保监会批准设立的其他银行业金融机构的监管评级,参照本办法执行。针对经银保监会批准设立的其他银行业金融机构出台的专项监管评级规则,在评级框架、时间和流程上应与本办法相关规定保持一致,开发银行和政策性银行监管评级规则另行规定。, q/ y, Y: i! g* k+ K
6 m: [" R- Q% E# \
第三条 商业银行监管评级是指监管机构根据日常监管掌握的情况以及其他相关信息,按照本办法对商业银行的整体风险和管理状况作出评价判断的监管过程。监管评级结果是实施差异化监管的基础。# x# r- g+ j- u8 @4 P, m
' v8 |" {7 K+ x" X7 C _& a; A第四条 银保监会统筹组织商业银行监管评级工作,进行统一管理,规范操作流程,加强评级结果运用和质量管理。银保监会及其派出机构按照本办法开展商业银行监管评级工作。
% f. |" }% m7 U1 B' r6 K1 o: Y' ]' [# Q" k+ o
第二章 评级要素与评级方法
# I! c) A( A* l& f& n- A
) Z4 {: K8 l: [7 n U1 N第五条 商业银行监管评级要素包括资本充足、资产质量、公司治理与管理质量、盈利状况、流动性风险、市场风险、数据治理、信息科技风险和机构差异化要素。商业银行监管评级要素由定量和定性两类评级指标组成。
7 s i$ ~1 o8 n5 T4 L6 A3 }( X4 H4 F/ a5 p2 Y+ D+ G8 G& ^
第六条 商业银行监管评级方法主要包含以下内容:; r6 `& N% j! u" S6 t7 W) w6 Z! w5 @
e$ ~2 d0 T7 z0 ~9 k8 j2 n
(一)评级要素权重设置。各监管评级要素的标准权重分配如下:资本充足(15%)、资产质量(15%)、公司治理与管理质量(20%)、盈利状况(5%)、流动性风险(15%)、市场风险(10%)、数据治理(5%)、信息科技风险(10%)、机构差异化要素(5%)。银保监会根据监管重点、银行业务复杂程度和风险特征具体设定和调整各评级要素权重。
. f3 P+ Q8 @3 ?8 r% {
; |3 G! A0 l; s" w% H# \/ [(二)评级指标和评级要素得分。评级指标得分由监管人员按照评分标准评估后结合专业判断确定。评级要素得分为各评级指标得分加总。
% O4 B# F) l- ^" {. l
9 Q Z) P0 `* \, ?% ~单项要素得分按权重换算为百分制后分6个级别,90分(含)至100分为1级,75分(含)至90分为2级,60分(含)至75分为3级,45分(含)至60分为4级,30分(含)至45分为5级,30分以下为6级。
0 q a7 s, _2 u7 b( U. o0 \0 C
: \( i: p* j/ U' U- X [; t( H5 [1 o(三)评级综合得分。评级综合得分由各评级要素得分按照要素权重加权汇总后获得。* \5 `# f1 \$ c2 B( k+ g
0 T U# r& [2 U6 t! T+ A1 E' S& g
(四)监管评级结果确定。根据分级标准,以评级综合得分确定监管评级初步级别和档次,在此基础上,结合监管评级调整因素形成监管评级结果。0 W! G- P+ z. f: L
$ F( \ m( l- ~' o! [% h+ @7 p# |7 n第七条 商业银行监管评级结果分为1-6级和S级,其中,1级进一步细分为A、B两个档次,2-4级进一步细分为A、B、C三个档次。评级结果为1-6级的,数值越大反映机构风险越大,需要越高程度的监管关注。正处于重组、被接管、实施市场退出等情况的商业银行经监管机构认定后直接列为S级,不参加当年监管评级。* ~6 R" f4 h2 G/ Y
5 i% S$ C& G& }% c! [+ U监管评级综合得分在90分(含)至100分为1级,其中,95分(含)以上为1A,90分(含)至95分为1B;75分(含)至90分为2级,其中,85分(含)至90分为2A,80分(含)至85分为2B,75分(含)至80分为2C;60分(含)至75分为3级,其中,70分(含)至75分为3A,65分(含)至70分为3B,60分(含)至65分为3C;45分(含)至60分为4级,其中,55分(含)至60分为4A,50分(含)至55分为4B,45分(含)至50分为4C;30分(含)至45分为5级;30分以下为6级。 o& C& G) u3 b8 C5 a4 [3 e! Z
, y2 H+ X6 c+ G- k! y0 g第八条 对于存在以下情形的商业银行,监管机构应在评级综合得分对应的初步级别和档次基础上,进行相应调整:
* R! I+ \* ^- V. I8 S5 B* G: c! p
9 b2 R9 U4 d8 g(一)核心监管指标不满足最低监管要求或在短期内发生重大不利变化的,监管评级结果应为3级及以下;& m+ X. G2 [/ ~
% u1 d6 d8 h/ d% ]9 k* c6 w8 g
(二)出现下列重大负面因素严重影响机构稳健经营的,监管评级结果应为3级及以下:党的建设严重弱化、公司治理存在严重缺陷,发生重大涉刑业内案件,财务造假、数据造假问题严重,被采取重大行政处罚、监管强制措施,重大舆情应对严重不当等;. s3 F5 c8 ~* ]2 m5 w4 G
" G- O e. U# J, w! @: j2 \" V(三)无法正常经营,出现信用危机,严重影响银行消费者和其他客户合法权益及金融秩序稳定的,监管评级结果应为5级或6级;2 F t! w/ X7 Z, Z
( B+ w# N' i0 @( }- k6 N, b
(四)风险化解明显不力、重要监管政策和要求落实不到位的,监管评级结果不高于最近一次监管评级结果;
! x6 u' U- N. \' s: A9 v
" E N& l z! X- U- ?7 l- g# p* X(五)监管机构认定的其他应下调监管评级的情形,视情节严重程度决定下调措施。
& L. W' K% K' x- v" h) c3 Q5 P
# y) f) a+ u; _/ c/ R/ M+ i4 \0 u第三章 评级程序
" } }: w5 L7 x& {# s9 y
1 ~. b/ n m5 S: V6 K第九条 商业银行的监管评级周期为一年,评价期间为上一年1月1日至12月31日。年度评级工作原则上应于每年3月底前完成。/ U4 T" B2 w; J3 }$ v; g. f
+ L! B% k/ V5 i; e" M+ u
第十条 商业银行监管评级程序包括年度评级方案制定、信息收集、初评、复评、审核、结果反馈与分析、动态调整、后评价等环节。& {1 `1 F" T5 e! Q$ P4 x
% K5 p& {$ |# i, w3 Z+ M第十一条 银保监会每年根据宏观经济金融形势、商业银行经营与风险、监管规则和关注重点等因素的变化情况,制定年度监管评级方案,明确当年评级要点、评分标准和具体时间安排。8 q5 K2 v/ K7 X5 y# B' f
* r5 v- W% O! h- p, C" ~
第十二条 银保监会及其派出机构持续、全面、深入收集与商业银行监管评级相关的内外部信息,充分反映商业银行的公司治理、风险管理、业务经营等情况。相关信息包括但不限于:非现场监管信息、现场检查报告和数据、银行有关经营管理文件、审计报告、信访和违法举报信息及其他重要内外部信息等。7 \) } J. j3 X3 }, Q
, _( v, e s' h5 A6 u; @: i商业银行应当确保向监管机构提供数据和信息的真实性和准确性,监管机构发现数据和信息失真时,应当及时与被评级银行确认修正,并采用修正后的数据和信息进行监管评级。监管机构可视评级需要,通过到被评级银行现场走访、监管会谈等方式进一步了解情况并收集信息。( ]& c9 f5 N2 V* A3 y/ e
* U: a6 u. d3 _$ X* R- a
第十三条 银保监会及其派出机构综合分析被评级银行相关信息,依据本办法规定的评级方法和标准,开展监管评级初评,形成初评结果。" }- @" y3 a3 V0 f* O
0 |9 W6 I$ a* }8 l0 G
监管评级初评对每一项评级要素的评价应分析深入、理由充分、判断合理,准确反映商业银行的实际状况。
- z! L: T N" }( K3 O/ O. W; O+ D L& y3 U
第十四条 银保监会及其派出机构在初评基础上对被评级银行的风险与管理状况进行再评价,形成复评结果。复评结果可不同于初评结果,但应阐明理由。
" p) B# h8 I D# D' r( F, n
Q! F- c$ f {7 k8 M第十五条 银保监会对复评结果进行审核调整,确定被评级银行的监管评级最终结果。最终结果可不同于复评结果,但应阐明理由。+ \2 a- R( C' G' X
" R" P/ S* Q4 Y2 W监管评级审核应按照评级尺度统一、客观准确和公平公正原则,综合考虑单家机构特点、同类机构共性等因素,对被评级的所有同类银行的风险与管理状况、评级分数和级别进行确定。
; X* }8 ] z) s, N+ i D- m5 H! d$ r ^, c$ @/ g; T* b
第十六条 银保监会及其派出机构应将商业银行的监管评级最终结果以及存在的主要风险和问题,通过会谈、审慎监管会议、监管意见书、监管通报等方式通报给商业银行,并提出监管意见和整改要求。
7 M) t( Y9 K0 l( j4 W2 v* S5 D5 f' O
& g$ X) O4 M! t" t银保监会及其派出机构对年度监管评级工作开展情况和评级结果进行分析,总结评级发现的风险因素,提出相关政策建议。0 ^1 E" W' n1 z* U* b
$ f( l# Q; W1 y
第十七条 年度监管评级工作结束后,被评级银行风险或管理状况发生重大变化的,银保监会及其派出机构可对监管评级结果进行动态调整。
4 A- d: A8 {9 B. v4 ], ]. a6 @9 J# b8 H9 b: B3 A
第十八条 银保监会结合监管评级工作实际,适时对监管评级工作及效果进行后评价,客观分析问题及原因,总结经验和教训,持续改进完善商业银行监管评级体系。/ w0 R: _* \5 Q/ ~$ D' r2 x
1 |, C! C8 y0 y# V: j第十九条 银保监会建设商业银行监管评级信息系统,进行集中统一的评级流程跟踪和管理,增强商业银行监管评级工作的规范性和准确性。" T8 K2 p. P" I) ~. [) u: `
0 [# P' S/ A; k
第四章 评级结果运用
/ y5 y, i2 j' a/ Y# B+ c0 F7 Y- {; m, u! ~
第二十条 监管评级结果应当作为衡量商业银行经营状况、风险管理能力和风险程度的主要依据。
' t" t( l m$ {0 f7 u5 \4 P: w/ H
综合评级结果为1级,表示银行在各方面都是健全的,发现的问题较轻且能够在日常运营中解决,具有较强的风险抵御能力。
; T" S Z8 b6 w8 L4 s" Q; R Y7 x" A* J
综合评级结果为2级,表示银行基本是健全的,风险抵御能力良好,但存在一些可以在正常运行中得以纠正的弱点,若存在的弱点继续发展可能产生较大问题。9 o* e. z' k5 I3 R& R5 u
: |$ _7 O1 F% ~综合评级结果为3级,表示银行存在一些明显的弱点,风险抵御能力一般,勉强能够抵御业务经营环境的大幅变化,但存在的弱点若不及时纠正很容易导致经营状况劣化,应当给予监管关注。5 p1 @, J/ [# ]4 d* Q' k- `
3 O! i) B7 }* L- E2 z" u综合评级结果为4级,表示银行存在的问题较多或较为严重,并且未得到有效处理或解决,需要立即采取纠正措施,否则可能损害银行的生存能力,存在引发倒闭的可能性。
1 y1 K' M1 B9 d/ z2 Q+ Q, L: G" }4 Q1 A' }3 p6 P5 I
综合评级结果为5级和6级,表示银行为高风险机构。其中,评级结果为5级,表示银行业绩表现极差,存在非常严重的问题,需要采取措施进行风险处置或救助,以避免产生倒闭的风险;评级结果为6级,表示银行存在的问题极度严峻,可能或已经发生信用危机,严重影响银行消费者和其他客户合法权益,或者可能严重危害金融秩序、损害公众利益。' l4 g4 L& U1 m0 o- t. r& r
1 O& f9 @8 I4 C) p: w- Q% F8 K/ J第二十一条 银保监会及其派出机构应当充分利用商业银行监管评级结果,将监管评级结果作为制定监管规划、合理配置监管资源,采取监管措施和行动、开展市场准入的重要依据,结合单项要素和综合评级结果,深入分析银行存在的风险及其成因,制定每家银行的综合监管计划和监管政策,确定监管重点以及非现场监管和现场检查的频率和范围,督促商业银行对发现的问题及时整改。! Q) p) v2 R( V+ j$ N g
9 ~* H. u) i* @; }, g
第二十二条 银保监会及其派出机构应加强对商业银行单项要素评级得分情况的监管关注,结合评级反映的问题,针对该单项要素依法采取相应监管措施和行动:
3 j) l# N& ] @/ k3 }' P6 ], ?# t u) y- B2 v
对于评级结果为2级及以下的单项要素,应当持续关注,研判变化趋势和可能出现的问题;# o3 K9 t& q0 [' Q$ d0 H1 X y
/ E3 G x: V- l+ }% G. i- Y对于评级结果为3级及以下的单项要素,应当加强对被评级银行该要素的非现场监管,并视情况对该要素进行现场核查或专项现场检查;
Z& i' X/ `% ^$ \* U) X9 F) ~4 C# E+ O3 V$ D) K
对于评级结果为4级及以下的单项要素,应当视情况督促被评级银行制定改善该要素风险状况的计划,并在监管机构监督下实施;
. c( F: U' B3 n) \* f
3 j5 M9 V1 C" i: v6 V对于评级结果为5级和6级的单项要素,应当视情况对被评级银行依法采取限制业务准入、督促控制业务增长和风险敞口等监管措施和行动。2 H, Z1 k+ C, R& k9 S7 b; T4 w7 ^
. k7 k' O5 x6 ?: @% j第二十三条 银保监会及其派出机构在日常监管基础上,根据监管评级结果,结合银行经营环境和风险特征,依法采取有针对性的监管措施和行动,进行差异化监管。
" m$ H, \+ k3 y, a% f) J" ~0 I+ c, K
, k! P8 m, ~5 Z: e" Y1 l对综合评级结果为2级和3级的银行,应根据具体评级档次的高低,按照监管投入逐步加大的原则,适当提高非现场监管分析与现场检查的频率和深度,并可依法采取下列措施和行动:监管谈话,督促控制风险较高、管理薄弱领域业务增长和风险敞口,在市场准入上采取一定的监管措施等。
1 A {' _- X6 Q. E. E2 K
3 f ]/ }6 a/ z- V" I; K; [对综合评级结果为4级的银行,除可采取上述监管措施和行动外,还应区别情形依法采取下列措施和行动:控制资产增长,要求补充资本,要求补充流动性,责令限期整改,责令暂停部分业务、停止批准开办新业务,限制分配红利,限制资产转让,责令控股股东转让股权或限制有关股东的权利,责令调整董事、高级管理人员或限制其权利,停止批准增设分支机构等。+ t: m5 M3 A' D3 ?& T
7 e6 O6 j6 D M5 T7 b, f对综合评级结果为5级的银行,在采取上述监管措施和行动基础上,应制定实施风险处置方案。' d7 Z& j6 B! @' X; t
* D2 b0 p$ A- L
对综合评级结果为6级的银行,监管机构还可视情况依法安排重组、实行接管或实施市场退出。* G+ N: r, L: q* `* W& r( g
( S) C3 j8 a: N' \4 }
针对银行的具体经营和风险情况,监管机构还可区别情形依法采取法律法规规定的其他监管措施和行动。
0 E3 _7 h/ `- f6 j( c8 A2 e' V L
第五章 附则
& p( K" M9 u3 ^4 \. d" M& P( K/ D4 I' e) @/ E0 m6 U3 m+ e
第二十四条 商业银行监管评级结果原则上仅供监管机构内部使用。必要时,监管机构可以采取适当方式与有关政府部门共享商业银行监管评级结果、根据对等原则向境外监管当局提供商业银行监管评级结果,并要求其不得向第三方提供或公开。
) Y! [3 a# I: N- [+ k N% S' p' b5 Q- N
商业银行应对监管评级结果严格保密,不得将监管评级结果向无关人员提供,不得出于广告、宣传、营销等商业目的或其他考虑对外披露,确有必要向其他监管部门、政府部门等特定对象提供监管评级结果的,应报经银保监会及其派出机构同意后提供。; e2 M. S4 y# e
* w; q5 m' x4 Q第二十五条 如遇重大突发事件影响正常监管评级工作,监管机构可以根据突发事件的等级及影响情况,依法决定开展商业银行监管评级的时限要求及具体方式。2 f- N8 w, `9 N6 A* M7 i4 }/ N
4 K) [$ z% U6 i8 h$ L) t& D
第二十六条 本办法由银保监会负责解释。; h8 ]; s' Q- l( E
$ P- S, c* U0 R- O- p第二十七条 本办法自印发之日起施行。《 银监会关于印发<农村信用社监管评级内部指引(试行)>的通知》(银监发〔2007〕14号)、《 银监会关于印发村镇银行监管评级内部指引的通知》(银监发〔2012〕1号)、《 银监会关于印发商业银行监管评级内部指引的通知》(银监发〔2014〕32号)同时废止。6 j- _4 J2 Q6 `$ s
# o8 k( z! @- U. x& I
|
 融资租赁行业2023年回顾与2024年展望
联合资信主要观点:
2023年10月下发了金融租赁公司管理办法,体现了监管机构对
 2023年租赁业调查报告(毕马威)
毕马威连续第5年发布租赁业调查报告。本刊结合租赁行业热点话题提供专业洞察,并汇总
 2021年度融资租赁业调查报告
下载地址:原链接
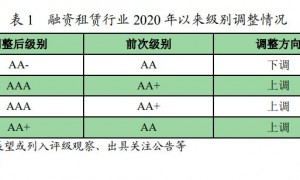 2021年融资租赁行业信用风险展望
一、融资租赁行业 2020 年信用风险回顾
1.信用等级迁移及风险事件回顾
202
 《金融租赁行业发展报告(2007-2017)》
金融租赁行业发展报告(2007-2017)
《报告》主体内容分为导言、发展篇、环境篇、资产


 加入QQ群组
 关注官方微信