|
关于融资租赁货物出口退税政策有关问题的通知
; n8 o+ C" }9 d" _9 d& P[2016]87号0 @! h; X9 [7 t' ]( h/ N
* y' P+ u- I' S9 T; H; C
各省、自治区、直辖市、计划单列市财政厅(局)、国家税务局,海关总署广东分署、各直属海关,新疆生产建设兵团财务局: B# G, o# U5 ~0 c) I
经研究,现将融资租赁货物出口退税政策有关问题通知如下:
. Z9 R% i: X2 }: F+ }& _
c3 P9 u7 z+ d' |/ a+ Y5 K; J2 N一、《财政部 海关总署 国家税务总局关于在全国开展融资租赁货物出口退税政策试点的通知》(财税〔2014〕62号)第一条第一项中的“融资租赁企业、金融租赁公司及其设立的项目子公司”,包括融资租赁企业、金融租赁公司,以及上述企业、公司设立的项目子公司。
5 z" D' [2 V4 W6 b+ f
! @& V5 B( V/ z) A$ q二、融资租赁企业,是指经商务部批准设立的外商投资融资租赁公司、经商务部和国家税务总局共同批准开展融资业务试点的内资融资租赁企业、经商务部授权的省级商务主管部门和国家经济技术开发区批准的融资租赁公司。
! Y1 e* K L5 w# ]% e- G% G金融租赁公司,是指 银行业监督管理委员会批准设立的金融租赁公司。
+ S; [# y/ L5 P8 W, B
- O2 H2 l' m+ m6 D0 v财政部 海关总署 国家税务总局0 ^1 `; G* d6 `8 O1 j- t
2016年8月2日 |  融资租赁行业2023年回顾与2024年展望
联合资信主要观点:
2023年10月下发了金融租赁公司管理办法,体现了监管机构对
 2023年租赁业调查报告(毕马威)
毕马威连续第5年发布租赁业调查报告。本刊结合租赁行业热点话题提供专业洞察,并汇总
 2021年度融资租赁业调查报告
下载地址:原链接
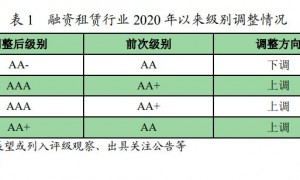 2021年融资租赁行业信用风险展望
一、融资租赁行业 2020 年信用风险回顾
1.信用等级迁移及风险事件回顾
202
 《金融租赁行业发展报告(2007-2017)》
金融租赁行业发展报告(2007-2017)
《报告》主体内容分为导言、发展篇、环境篇、资产


 加入QQ群组
 关注官方微信