一、日前,国家审计署点名5省6地市违规融资形成隐性债务,其中融资租赁政信类业务引起极大关注。
% V# d1 b5 \+ D+ f1 i) h7 |* H: F6 Q/ I& ^/ e3 f* F+ a3 T
审计署的报告称,2017年8月至11月,邵阳市城市建设投资经营集团有限公司(下称邵阳城投)通过利用政府道路管网等公益性资产开展融资租赁、发行中期票据等方式,从银行、信托投资公司和融资租赁公司等机构举债72.33亿元,主要用于偿还到期债务和市政基础设施建设。0 |" q1 R7 W. q1 O2 D6 S( \$ l6 {$ N
6 N7 Z' x' ^ |" t" a案例公布后,很多人纳闷对融资租赁的处罚依据在哪里?
+ n$ h- _1 K% S! h) c
8 ^. g4 \% b# t0 n* |) I U6 s, w因为在近期财预50号文、财预87号文、财金23号文中都没有提到相关条款(87号文仅一条“严禁将金融机构、融资租赁公司等非金融机构提供的融资行为纳入政府购买服务范围”涉及,但此处并不相关)。
" s8 u2 b7 n d3 v* ]3 S* b: M, k3 L/ s3 O* v
其实在《财政部驻各地财政监察专员办事处实施地方政府债务监督暂行办法》(财预[2016]175号)就指出,只承担公益性项目建设或运营任务、主要依靠财政性资金偿还债务的融资平台公司,不得以财政性资金、国有资产抵(质)押或作为偿债来源进行融资(包括银行贷款、企业债券、公司债券、信托产品、中期票据、短期融资券等各种形式)。
/ q4 ~0 S" q7 i) h o3 _2 X, ?; T7 g3 m5 X" s1 t: h$ L
据邵阳城投中票说明书,邵阳城投主营业务收入主要包括土地开发收入、代建基础设施收入、公用事业收入、工程施工等,其中前两者的收入占比超过87%。
; M% @( a% y) G# K* l/ C1 Z% \. {. \8 R7 e% h$ `( g; B( L3 b0 x
固收彬法分析后发现,邵阳城投资产主要以公益性资产为主,公益性资产所带来的收益主要来自于政府财政资金。
; u# M0 z# D5 y! o) ?6 {3 X' q$ F& e7 g C" L0 z2 g, _
某种程度上,邵阳城投近似于公益性融资平台,同时通过利用政府道路管网等公益性资产开展融资,明显违背175号文的前述条款。 \/ y- N" j7 p) _/ S% l
/ m3 ~/ d9 x* \
评级文件显示,截至2017年9月末,邵阳城投资产负债率为61%,并不算高。但是2017年来其已密集使用租赁、信托等方式融资。如下图所示:
" H$ r7 O& E" X, H$ w
# p, C4 U& w' [6 n4 c& S8 ?1 x& d3 R
$ E" e4 g/ X3 ~3 K* J, A3 ]( f1 \
(来源:中票募集说明书)5 E, `/ B6 d9 Q) b) |
7 S: j/ ]$ Q, @$ d/ P" \从邵阳市的债务数据看,截至2016年末,邵阳政府债务余额为327.8亿,债务率为70%,也并不算高。(湖南债务报告已同步更新小密圈)
7 v! }: D8 L4 I( q6 F7 T- i+ z" H% w3 Z# p
二、实际上,不止邵阳城投,很多城投公司都在使用租赁这一方式融资。在近两年城投管控更加严格的情况下,“过去不受城投公司待见的融资租赁,现在却成为救命稻草。”
' P' A2 i; |. I$ _3 _! j8 l4 h7 j- \4 y
! t/ {. [4 m4 H/ O1 e比如2017年1-3月重庆某区县城投融资32.2亿元,其中:银行间市场非公开定向债务融资工具(PPN)20亿元、某 银行新农村安居工程融资3.2亿元、某 金融租赁城市基础设施融资租赁贷款9亿元。融资租赁贷款占融资规模的28%。
, I/ g6 Y! a! X4 ~4 G- v: _6 l$ _$ `/ n- }
比如华南某省会城市城投对2018年一季度融资进行总结时写道,一是新增提款10亿X银行城市发展基金。二是创新模式,获得某银行向我公司提供的10亿类永续债(可续期贷款)资金。三是充分利用现有资源,及时研判市场形势,通过售后回租方式落实了3亿元融资租赁资金。四是加快推进政府购买土储项目的各项工作,2018年落实贷款资金3.76亿元。9 M a! ?' z S1 _ i) V H
' v( K5 ]7 Q4 p/ L6 ^$ Z传统的融资租赁平台类业务交易结构为城投公司通过售后回租的方式向租赁公司融资,租赁标题物为城投公司的管网资产。实际上,就是利用标的物进行抵押融资。5 v7 b0 ]' ?% U$ @
u- o( M. Z( F- t. r y近来,交易结构有所变化,变得更加隐蔽。比如,一家大型租赁公司的政府投融平台授信方案显示,该公司要求承租人是融资平台的的母公司或者控股子公司或者国有企业、事业单位(承租人须不在银监会平台名单内,但融资平台负责担保)。% A8 l. k( C6 M M3 y" E# @: ?
) s+ z) z1 d5 \: K. ]; f- O. C
更为隐蔽方式的是,学校、医院等通过售后回租向租赁公司融资(标的物为设备等),同时由政府一级平台为交易提供担保,资金交由当地政府平台使用。由此形成租赁公司曲线“输血”融资平台之可能。
9 @- I: R* v' N9 x. m! u9 G. t% [1 E& c9 m. U6 r
租赁公司会宣称,(这类融资)是表外融资,不进入贷款卡资料清单,不进银行征信系统,美化政府负债结构。解构来看,这类融资确实不计入融资平台资产负债表的借款科目,所以统计的时候,显示刚性债务偏小,但是应该是会计入融资平台的往来款项。
+ q2 W4 o! @; F* B0 X/ M* G) I/ Z: l( ?! I M. G
不过这类融资也被审计部门注意到了,如下:% [$ {# W! s1 m0 z8 g. R& ^( z5 Y
* o# u. ^) O3 ~, w/ D/ h: D
7 O3 k# O3 ^' _9 _
" K2 P& G9 [, D" c, w* U其援引的条款依然是财预[2016]175号文,学校、幼儿园、医院等以公益为目的的事业单位、社会团体,不得以教育设施、医疗卫生设施和其他社会公益设施进行抵押融。$ W b( S' _/ j2 @0 S6 V8 @" q% B' U
: D1 l& _+ {* p- p4 G4 B' c相关理由调整后也可以诠释文首邵阳的融资:道路管网等资产为社会公益设施,在邵阳城投无法履行还款义务时,租赁公司无法变卖上述资产收回融资款。邵阳城投为政府融资平台公司,其相关收入基本为财政补助收入,其债务将可能由邵阳财政资金偿还。- N0 N2 x w( L7 o" q8 @! x) T
# O+ f- T$ C, {, l8 M5省6市县违规变相举债154亿
0 l; |7 A: U3 \4 x& p' i) p$ D
" A1 @7 @3 Z1 e3 h% m7 o7 e审计署于2018年4月18日公开了2018年第2号公告:《2017年第四季度国家重大政策措施落实情况跟踪审计结果》。
/ m2 O* [2 ]4 y1 U: N2 m" d4 e: h% |$ Z% K/ v/ y @7 L6 _+ O
http://www.audit.gov.cn/n5/n25/c121703/content.html5 N/ S- L ~( F: e9 `
4 K: R0 o7 c* V; Y# e+ w
经审计发现,5个省的6个市县通过违规出具承诺函、融资租赁、签订工程类政府购买服务协议等方式变相举债,形成政府隐性债务154.22亿元。/ s2 ^( z6 C, E2 g5 O/ E7 ?' m
1 M& Z* v: s/ h0 Y
这5省6个市为:内蒙古包头市、湖南邵阳市、湖南省双峰县、四川省乐山市高新区、甘肃省白银市、宁夏回族自治区银川市西夏区。6 I8 M/ ?1 Z/ o/ ?: F6 X& t4 B
( S+ U# R* T& i+ e) g: s
具体违规变相举债事实如下: U, C' J: L1 G% j" R
7 ] P7 q8 w% q: ^8 C( a; m" {
内蒙古自治区包头市6 P# Z) Y5 Q" G& D1 @
: L" w0 V! Z% w4 J6 ]" l$ a- [' B# n! q
时间:2015年12月至2016年9月: b/ u9 C6 Q9 U. h
! }0 s' b$ g/ a7 I, I5 V( w# J违规变相举债事实$ [; r% T6 v- W" j& S6 h
+ Y6 X8 G5 v+ G" i9 E0 b" b内蒙古自治区包头市四家融资平台公司通过贷款、融资租赁或设立基金等方式,借款81亿元用于市政道路建设、棚户区改造项目等,包头市政府出具承诺函承诺上述借款本息或基金由财政资金偿还、回购。# V. i2 a7 W+ o6 ~' W3 b
7 B% P8 w) F2 K
形成地方隐形债务余额:52.36亿元(截止2017年末,下同)
9 X- A; b5 J; {: Q. J6 S5 k7 V0 F
1 w& @/ L- n: B/ j9 e湖南省邵阳市
7 \" C% W2 w; A: O) U1 Z# ~5 T5 V, g6 c* h; U' V) J
时间:2017年8月至11月
( ~3 A8 X" V) {7 L- ?% [" P5 j) t2 B1 [+ u3 j
违规变相举债事实
9 @( h2 P& E6 L1 v1 ^# v \3 a/ u$ V
由其融资平台公司邵阳市城市建设投资经营集团有限公司通过利用政府道路管网等公益性资产开展融资租赁、发行中期票据等方式,从银行、信托投资公司和融资租赁公司等机构举债,主要用于偿还到期债务和市政基础设施建设。# N: N; m6 t, f$ G% N' ?1 @
' z6 S6 j& Q6 P% ]& K& ?! E: k& W形成地方隐形债务余额:72.33亿元
# X" y3 l+ t5 k# r
& ^' f6 t) R$ }/ F- Q& I湖南省双峰县
/ C/ ~! {1 C/ |( H5 E- n7 j
1 P" F q* F, V( Q, m时间:2012年至2016年: C) A+ @- m/ n% x" y
; t" u, h; Q* L0 D) F& {( S" m
违规变相举债事实
/ R+ ~8 |2 |% R6 e
0 C) O7 k" O2 W% V# m经双峰县人大常委会、县政府同意并经政府承诺由财政资金兜底后,双峰县城市建设投资开发有限责任公司等3家融资平台公司以10%至12%的利率向全县行政事业单位职工及部分单位集资6.68亿元,主要用于娄双大道等公益性项目建设。
& b8 i- w4 J) q; y: p& r4 m) }6 o: G$ d) K8 F4 n
形成地方隐形债务余额:4.05亿元
3 M* U3 f* R$ O& o; }. v
9 h+ `' h/ x9 P8 @四川省乐山市高新区* L6 P8 I( B& E! O( F# Q" `3 j; v0 n
/ {9 X/ f5 e0 s7 q: Q5 ]# {$ x- E时间:2016年11月至2017年6月
0 n B% r0 U* R1 h4 v; P* t2 t9 g, y
Y3 {/ a3 L- g& E# q* s违规变相举债事实
, h4 C, [- K. g8 C1 N. |$ L
" ?1 E' ^: b! ~$ v& X& j" b四川省乐山市高新区经市政府同意,以乐山市高新投资发展集团有限公司的名义,取得乐山市商业银行流动资金贷款3.89亿元,用于征地拆迁等支出,乐山市高新区财政局出具承诺函承诺以本级财政收入作为还款来源。- H6 P- H" S+ t3 e
6 o$ f$ T0 b( x; S* U2 ^5 ?形成地方隐形债务余额:3.83亿元
( U, O1 i1 G# P& t# l; n1 a
5 L7 y1 d4 o- g" j6 U% y z甘肃省白银市
7 ]) c6 @8 j6 n8 w8 ?/ w8 v5 P4 G' R- k3 m$ I+ l
时间:2016年5月至2017年5月! y0 L8 L6 k' t
& p' C5 A; o! r' a! X$ F) U
违规变相举债事实% @8 T) i6 Y7 s. n* q, h
7 _" h- C; i) v经市政府同意借款本息由市财政负责偿还后,白银市白银区财政局、白银市动迁安置补偿办公室通过白银市政基础设施投资有限公司,从白银市城市综合管廊管理有限公司借款2亿元,用于地下综合管廊项目沿线厂房和居民的搬迁安置。 i% ?: V7 i6 ^! I; D
% Y" L. x" v; }$ d
形成地方隐形债务余额:2亿元& l; e. U- S/ ?3 n3 ]6 q8 S
* {3 a/ I* ~# G
宁夏回族自治区银川市西夏区( U1 X+ B e; p" H1 d
+ ` L5 E$ N! r" g时间:2017年6月* H8 w2 W, K# T O4 T& I
$ O8 h" T! V/ R违规变相举债事实
# J g2 _# p o6 g
$ |' }# B1 @( @: c2 w5 [6 l在财政部发文明确要求不得将建筑物新建、改建、扩建及其相关建设工程作为政府购买服务项目的情况下,西夏区违规与项目承建企业签署兴泾镇回乡风情特色小镇城镇化工程项目政府购买服务协议,并承诺将19.65亿元购买服务价款纳入银川市财政预算,形成政府隐性债务。
r: p- j& u0 m k* V8 A+ M) n! j4 u3 ~+ s: V
形成地方隐形债务余额:19.65亿元
1 Q) h5 Y* y# G# g0 t/ ~$ O, R M! \$ G3 v& v) z$ [, {- E- V. K
上述案例违规点解读
- `) c; M3 T) ~ b9 h2 N% p- \% M/ `( w& M2 I; H
1、2015年12月至2016年9月,包头市4家融资平台公司通过贷款、融资租赁或设立基金等方式,借款81亿元用于市政道路建设、棚户区改造项目等,包头市政府出具承诺函承诺上述借款本息或基金由财政资金偿还、回购。截至2017年底,债务余额52.36亿元形成政府隐性债务。
& P2 z; v( t- {6 ~/ J1 y
2 j, t# ], ^$ _( K【解读】5 P6 _7 |2 x6 n9 A
5 v; R3 c! ]1 }
包头市政府出具承诺函承诺上述借款本息或基金由财政资金偿还、回购的行为,这些违反了预算法及国发〔2014〕43号文《关于加强地方政府性债务管理的意见》等规定。
) k/ p V i4 q
8 f1 {& Z x8 i(1)预算法规定,地方政府及其所属部门不得为任何单位和个人的债务以任何方式提供担保。3 i6 o! Q( g0 \2 f
6 f' a& {3 E. |: y# f
(2)国发〔2014〕43号文规定,除外债转贷外,地方政府及其所属部门不得违法为任何单位和个人的债务以任何方式提供担保。
6 R9 j8 h/ ?* @/ W
; M! q$ H& A- a5 B4 T. o2、2017年8月至11月,邵阳市融资平台公司邵阳市城市建设投资经营集团有限公司通过利用政府道路管网等公益性资产开展融资租赁、发行中期票据等方式,从银行、信托投资公司和融资租赁公司等机构举债72.33亿元,主要用于偿还到期债务和市政基础设施建设。9 g& a2 X0 W# A5 v$ W0 R4 u8 d
% r. [7 W6 Q, x d9 m/ ^/ w6 n9 T【解读】
& ?" p' ?( v1 r
5 [8 O/ t) s4 u4 }; o+ Y邵阳市融资平台公司通过利用政府道路管网等公益性资产开展融资租赁、发行中期票据等方式举债的行为,主要违反了国发[2010]19号文、国发[2014]45号文等文件:0 c& A: f9 l' N
6 _( G' h# H9 c$ M; s" i0 B6 E6 t(1)国发[2010]19号文《关于加强地方政府融资平台公司管理有关问题的通知》:除法律和国务院另有规定外,地方各级政府及其所属部门、机构和主要依靠财政拨款的经费补助事业单位,均不得以财政性收入、行政事业等单位的国有资产,或其他任何直接、间接形式为融资平台公司融资行为提供担保。6 Z7 e- p7 X, _- T/ Z
3 g! ?( L3 O6 l/ k- z5 `(2)国发[2014]45号《关于深化预算管理制度改革的决定》规定,政府债务只能通过政府及其部门举借,不得通过企事业单位等举借。) f1 I* N- k! Z/ `/ x3 }
9 Q; X* I ?' m3、2012年至2016年,经双峰县人大常委会、县政府同意并经政府承诺由财政资金兜底后,双峰县城市建设投资开发有限责任公司等3家融资平台公司以10%至12%的利率向全县行政事业单位职工及部分单位集资6.68亿元,主要用于娄双大道等公益性项目建设。截至2017年底,债务余额4.05亿元。
& A" B) k* D8 @4 m V& M" c5 P% \' B8 }: F5 G f# E; f
【解读】) X( C% \4 l, Q* Y1 G6 K$ q. ]
0 _0 v( K% m! P/ I: i$ Q双峰县政府承诺平台公司融资由财政资金兜底的行为,主要违反了预算法及国发〔2014〕43号文《关于加强地方政府性债务管理的意见》等规定。; g% u: v1 b/ P# ?4 j/ j5 V0 c
: I( @9 b* W4 F8 X: z(1)根据预算法,除法律另有规定外,地方政府及其所属部门不得为任何单位和个人的债务以任何方式提供担保。6 b, r$ g; K2 h* @
5 O, v0 Q. T! u7 i& g' Z* e(2)国发[2014]43号规定,应明确划清政府与企业界限,政府债务只能通过政府及其部门举借,不得通过企事业单位等举借。* |% r/ h, f r0 k% G
; d9 Z6 U" K7 b* N
(3)根据财预[2014]351号《地方政府存量债务纳入预算管理清理甄别办法》明确:企业债务不得推给政府偿还,切实做到谁借谁还、风险自担。, A2 T6 P( i3 @, K* a3 f* v
! o# x8 j; J# @- w+ w r2 W4、2016年11月至2017年6月,经乐山市政府同意,乐山市高新区以乐山市高新投资发展集团有限公司的名义,取得乐山市商业银行流动资金贷款3.89亿元,用于征地拆迁等支出,乐山市高新区财政局出具承诺函承诺以本级财政收入作为还款来源。截至2017年底,债务余额3.83亿元形成政府隐性债务。
9 M$ H$ ~% ?2 P2 T% b. Y' u, t+ k( o$ x
【解读】
( H" J7 E" r" O% J \1 t+ v" m* P( d1 r. H5 X5 @8 k
乐山市高新区以企业名义取得贷款,且乐山市高新区财政局出具承诺函承诺以本级财政收入作为还款来源的这些行为,主要违反了《预算法》,国发43号文等文件:
* X) c, K( ~* }# _- R5 o" g1 E) j6 o# ]( `8 H! T
(1)根据预算法,除了通过发行地方政府债券举借债务的方式外,地方政府及其所属部门不得以任何方式举借债务。, @! R; q) W, i% w/ J
5 E! Q3 X$ C/ L
(2)国发[2014]43号文《关于加强地方政府性债务管理的意见》规定,政府债务只能通过政府及其部门举借,不得通过企事业单位等举借。地方政府及其所属部门亦不得违法为任何单位和个人的债务以任何方式提供担保。
& f( W4 ]) E$ b# k8 ?* t _" C$ F- q/ h" l
(3)财预[2016]175号《财政部驻各地财政监察专员办事处实施地方政府债务监督暂行办法》规定:地方政府及其所属部门、公益目的事业单位和人民团体不得违反法律法规等规定,以出具担保函、承诺函、安慰函等任何形式为融资平台公司融资提供担保。
# ^% U8 X) V' K0 M8 a* W, A0 D. T0 p, i' B! m2 I$ q" n
5、2016年5月至2017年5月,经白银市政府同意借款本息由市财政负责偿还后,白银市白银区财政局、白银市动迁安置补偿办公室通过白银市政基础设施投资有限公司,从白银市城市综合管廊管理有限公司借款2亿元,用于地下综合管廊项目沿线厂房和居民的搬迁安置。截至2017年底,债务余额2亿元。: h3 s1 y! s. l9 ~
. y0 p( N7 \$ R: _$ m3 p+ w
【解读】2 N! [! F* ]; A+ |
+ p% W; c; c7 b$ Q1 a3 Z) _( `0 s
白银市政府同意企业用于地下综合管廊项目沿线厂房和居民的搬迁安置的借款本息由市财政负责偿还的行为,主要违反了预算法、国发[2014]43号文、财预[2014]351号文等文件:
9 E' S* Z a1 |' F: W3 f4 c! r# C
(1)预算法规定,地方政府及其所属部门不得为任何单位和个人的债务以任何方式提供担保。+ \0 s" y& p, F8 y1 J. m# y
2 L2 P0 U5 S2 T& w
(2)国发〔2014〕43号文规定,政府债务只能通过政府及其部门举借,不得通过企事业单位等举借。* w' X7 A: g' Z
/ h! [' h1 v9 Q/ M. m1 W' @+ M6、2017年6月,在财政部发文明确要求不得将建筑物新建、改建、扩建及其相关建设工程作为政府购买服务项目的情况下,西夏区违规与项目承建企业签署兴泾镇回乡风情特色小镇城镇化工程项目政府购买服务协议,并承诺将19.65亿元购买服务价款纳入银川市财政预算,形成政府隐性债务。
! e) V) R# m8 r8 m: Z4 z- n9 U2 i7 ]8 d5 ?' y0 i6 h
【解读】
2 y4 \1 n% r& s. a& T) v( Q
7 S$ u a+ u* }! U# C6 g& i西夏区违规与项目承建企业签署政府购买服务协议,并承诺将19.65亿元购买服务价款纳入银川市财政预算的行为,主要违反了预算法、财综[2014]96号文、财预[2017]87号文等文件:
' w$ W0 ?( |4 O' R) E7 h% F; Y1 T' S# T% s9 R
(1)根据预算法,经人民代表大会批准的预算,非经法定程序,不得调整。各级政府、各部门、各单位的支出必须以经批准的预算为依据,未列入预算的不得支出。
7 t; e$ p0 O1 L- t" Z0 `4 `
; l7 V. R& n/ L0 _(2)财综[2014]96号文规定,政府购买服务所需资金,应当在既有财政预算中统筹安排。
, ?; C) K7 }) `, ^! t, l" ]. F' H
$ h# F" p: i# {8 K p' |(3)根据2017年05月28日下发的财预[2017]87号《关于坚决制止地方以政府购买服务名义违法违规融资的通知》,0 T9 _0 k& J$ ~8 ?
N5 d: L0 Z, L% ?% G
严禁将工程作为政府购买服务项目。
g- W( K7 Y# i, r3 ]/ O1 ^$ H" Z6 E5 m6 t9 r s, I3 C
年度预算未安排资金的,不得实施政府购买服务。9 r7 T9 d2 c* K8 h- |7 L/ o
, B# x5 Y' R9 D/ x$ D9 ^5 F4 R8 J: ]
严禁利用或虚构政府购买服务合同违法违规融资。 |
 融资租赁行业2023年回顾与2024年展望
联合资信主要观点:
2023年10月下发了金融租赁公司管理办法,体现了监管机构对
 2023年租赁业调查报告(毕马威)
毕马威连续第5年发布租赁业调查报告。本刊结合租赁行业热点话题提供专业洞察,并汇总
 2021年度融资租赁业调查报告
下载地址:原链接
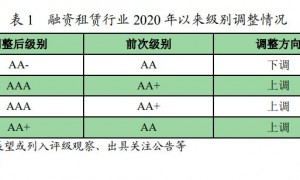 2021年融资租赁行业信用风险展望
一、融资租赁行业 2020 年信用风险回顾
1.信用等级迁移及风险事件回顾
202
 《金融租赁行业发展报告(2007-2017)》
金融租赁行业发展报告(2007-2017)
《报告》主体内容分为导言、发展篇、环境篇、资产

 加入QQ群组
 关注官方微信